
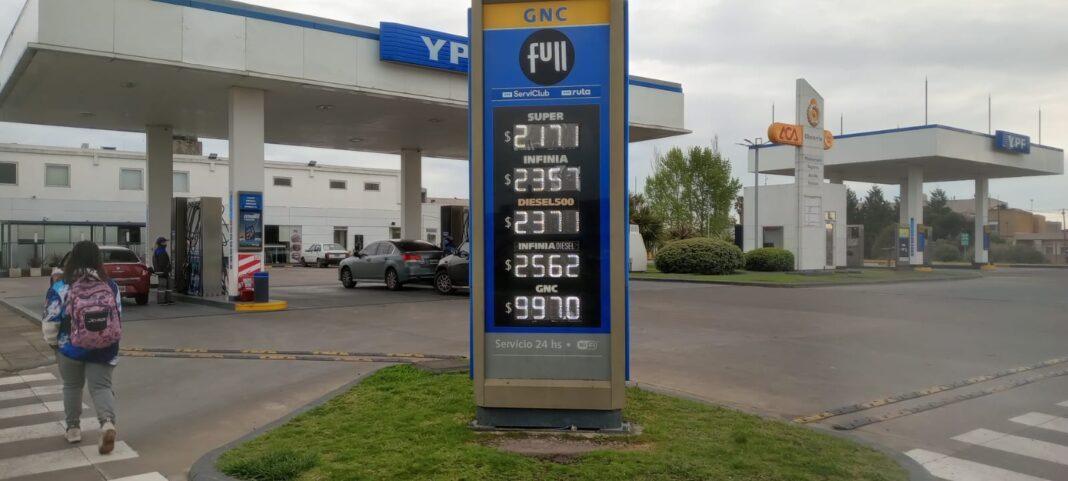
Las ventas acumulan siete meses consecutivos de retroceso y el consumo entre enero y agosto fue 5,36% inferior al registrado en 2023. Mientras el petróleo internacional presiona sobre los costos, las petroleras enfrentan el límite que impone una demanda cada vez más débil.
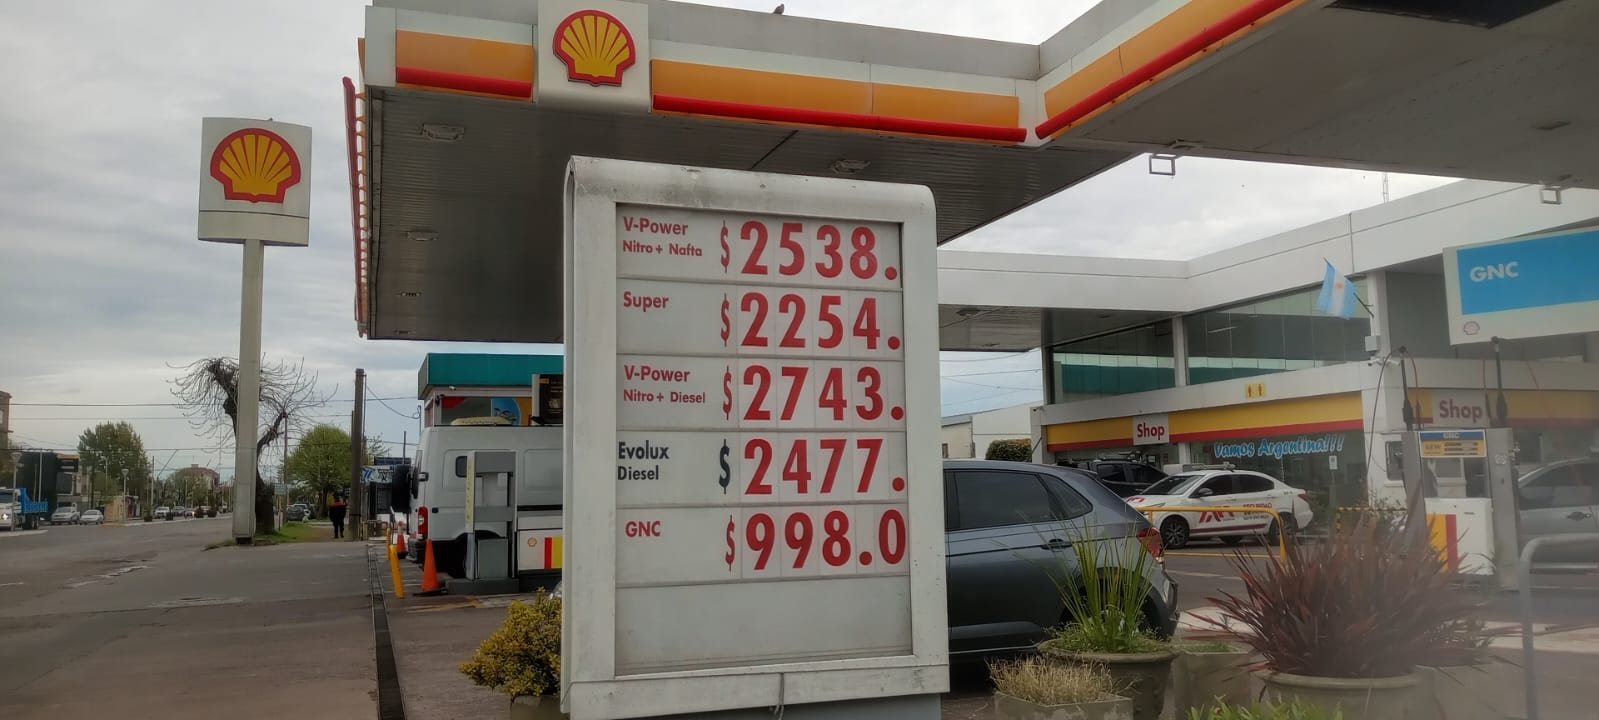
El mercado argentino de combustibles atraviesa una situación marcada por dos movimientos que avanzan en direcciones opuestas: los precios continúan aumentando mientras el consumo se retrae.
En septiembre, el litro de nafta súper alcanzó en Argentina un valor equivalente a USD 1,35, por encima de los promedios registrados en Estados Unidos y Brasil. Al mismo tiempo, las ventas acumularon siete meses consecutivos de caídas y el volumen comercializado entre enero y agosto se ubicó en su nivel más bajo desde 2023.
El escenario se volvió todavía más complejo por la evolución del precio internacional del petróleo. El barril de Brent llegó a cotizar alrededor de los USD 105, mientras que el valor de referencia utilizado internamente se ubicaba entre USD 80 y USD 85.
Ese aumento internacional presiona sobre los precios locales, aunque la retracción del consumo funciona como un límite para nuevos incrementos.
Nafta argentina: más cara que en Estados Unidos y Brasil
Un relevamiento del Instituto Argentina Grande (IAG) ubicó el precio de la nafta súper argentina en USD 1,35 por litro durante septiembre.
La cifra supera los valores promedio relevados para Estados Unidos, de USD 1,18, y Brasil, de USD 1,26.
De acuerdo con ese cálculo, el combustible argentino resulta 14,8% más caro en dólares que el estadounidense.
La diferencia también se refleja en la evolución de los precios locales. En la Ciudad de Buenos Aires, el litro de nafta súper pasó de $1.566 en enero a $2.059 en septiembre, lo que representa un aumento del 31,4% en nueve meses.
El incremento se produjo en un contexto en el que los consumidores redujeron la cantidad de combustible adquirido, una combinación que empieza a condicionar las decisiones de las compañías petroleras.
YPF aplicó una suba menor que sus competidoras
A fines de septiembre, las principales petroleras trasladaron parte de la presión de costos a los surtidores.
Shell aumentó 2,4% la nafta súper, 4,7% la premium y 5% el gasoil de mayor calidad. Axion aplicó incrementos de entre 2,3% y 4,2%, mientras que Puma elevó sus precios entre 2% y 5%.
YPF, que concentra alrededor del 55% del mercado minorista, adoptó una estrategia diferente y aplicó una suba promedio de apenas 1%.
El presidente y CEO de la compañía, Horacio Marín, explicó que los movimientos de las petroleras se encuadran en un mecanismo denominado buffer, mediante el cual las empresas absorben temporalmente parte de las variaciones internacionales del precio del crudo para evitar un traslado inmediato y completo a los consumidores.
La estrategia tiene un costo: aumentar menos permite sostener el volumen de ventas, pero también reduce el margen por litro comercializado. A la inversa, trasladar rápidamente el aumento del petróleo puede mejorar los ingresos por unidad, aunque profundiza la caída de la demanda.
Siete meses consecutivos de caída
Los datos de Surtidores muestran que la retracción del consumo no es reciente.
Durante agosto se comercializaron 1.389.254 metros cúbicos de combustibles en todo el país, frente a los 1.420.350 metros cúbicos registrados en agosto de 2025.
La caída interanual fue del 2,19%, aunque resultó inferior al retroceso del 5,53% registrado en julio.
Con agosto incluido, el mercado acumuló siete meses consecutivos de descenso.
Entre los distintos productos, la nafta súper, que representa alrededor del 41% de las ventas, tuvo la mayor caída interanual, con un 3,66% menos.
También retrocedieron:
- Gasoil común: -3,02%.
- Nafta premium: -2,16%.
- Gasoil premium: +2,75%.
El gasoil premium fue el único segmento que logró crecer durante agosto.
Ni siquiera las grandes petroleras lograron aumentar sus ventas
La caída alcanzó a las principales compañías del mercado.
YPF comercializó 765.835 metros cúbicos en agosto, frente a los 782.089 del mismo mes de 2025. La reducción fue del 2,08%.
Shell, segunda compañía en participación de mercado con aproximadamente el 22,7%, también registró una baja, del 2,06%.
Según los datos citados en el informe, ninguna de las siete principales empresas logró incrementar sus ventas interanuales durante agosto.
La tendencia también aparece al observar un período más extenso. Entre enero y agosto de 2026 se consumieron 6.477,5 millones de litros, frente a los 6.845,2 millones del mismo período de 2023.
La diferencia representa una contracción del 5,36%.
El impuesto a los combustibles también ganó peso
A la caída del consumo se suma otro componente de la estructura de precios: la carga tributaria.
Según el IAG, el Impuesto a los Combustibles Líquidos (ICL) aumentó un 240% en términos reales desde noviembre de 2023.
Como consecuencia, la participación del impuesto dentro del precio final de la nafta pasó del 8,9% en noviembre de 2023 al 19,8% en septiembre de 2026.
El Gobierno, sin embargo, volvió a postergar parte de las actualizaciones pendientes.
A través del Decreto 1126, publicado el 30 de septiembre en el Boletín Oficial, extendió hasta el 1° de noviembre el cronograma previsto para actualizar el impuesto sobre la nafta sin plomo, la nafta virgen y el gasoil.
Las actualizaciones pendientes corresponden a períodos de 2024, 2025 y los dos primeros trimestres de 2026.
El petróleo internacional agrega presión
Mientras el consumo interno pierde fuerza, el escenario internacional plantea una presión adicional.
El conflicto en Medio Oriente llevó al precio del Brent a niveles cercanos a los USD 105 por barril durante el período analizado.
Desde YPF, Marín advirtió que si el crudo se mantiene durante un tiempo prolongado en torno a los USD 100, ese incremento terminará impactando sobre el precio que pagan los consumidores argentinos.
La situación plantea un desafío para las petroleras: absorber parte de la suba internacional implica resignar margen, mientras trasladarla rápidamente a los surtidores puede profundizar la caída de las ventas.
Un mercado condicionado por la demanda
El escenario deja al mercado argentino de combustibles frente a una combinación difícil: precios elevados en dólares, presión internacional sobre el petróleo y consumidores que reducen sus compras.
Para las empresas, la caída sostenida del volumen limita el margen para trasladar nuevos aumentos. Para los consumidores, en tanto, el combustible representa un gasto cada vez más significativo dentro del presupuesto.
El economista de Analytica Claudio Caprarulo señaló que parte del impacto de las subas de septiembre se trasladará durante octubre y advirtió que, hacia 2027, una porción importante del incremento de la presión tributaria prevista estaría vinculada con la actualización del impuesto a los combustibles.
Así, mientras el petróleo internacional agrega presión sobre los costos, la evolución de la demanda interna aparece como el principal límite para que esa presión se transforme en nuevos aumentos de igual magnitud en los surtidores.
Fuente: Infobae, Instituto Argentina Grande (IAG) y Surtidores.


