
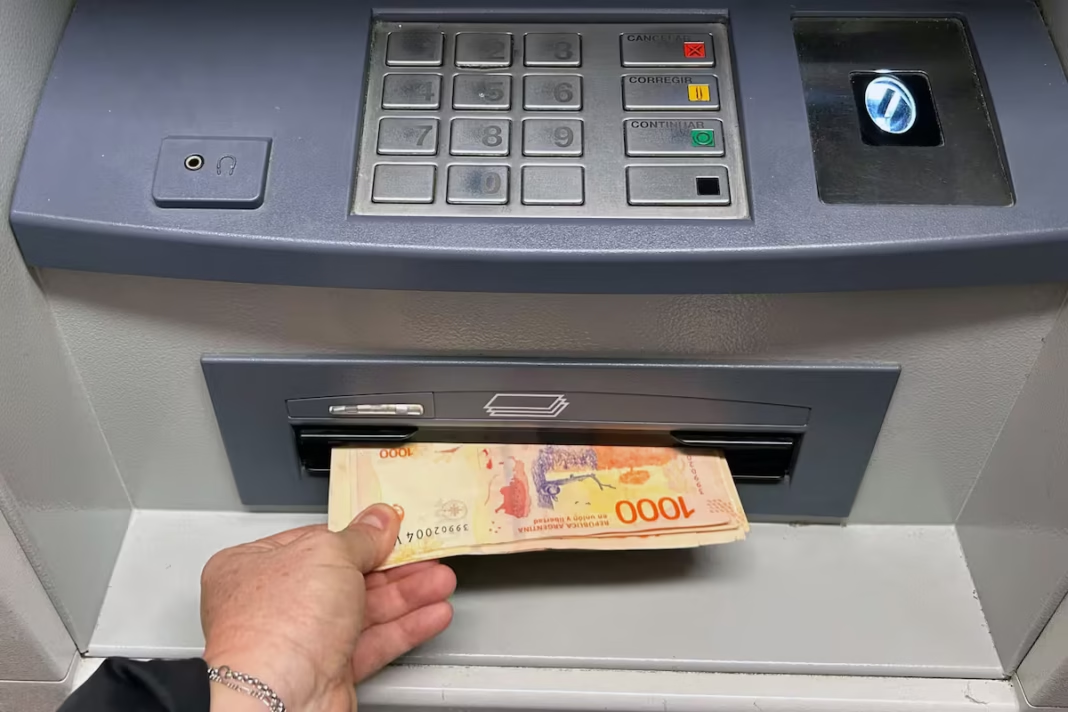
Un informe del Banco Central reveló que durante el primer semestre de 2026 cada adulto realizó apenas 1,3 extracciones mensuales, un 33,4% menos que un año atrás. En paralelo, crecieron las transferencias inmediatas y los pagos mediante códigos QR, que siguen ganando terreno en las operaciones cotidianas.
El uso de efectivo en Argentina continúa perdiendo protagonismo frente a las alternativas digitales. Durante el primer semestre de 2026, las extracciones de dinero en cajeros automáticos alcanzaron su nivel más bajo desde que existen registros, de acuerdo con el último Informe de Inclusión Financiera publicado por el Banco Central de la República Argentina (BCRA).
Según el relevamiento, cada adulto realizó un promedio de apenas 1,3 retiros mensuales, lo que representa una caída interanual del 33,4%. Además, el monto extraído por persona disminuyó un 14,1% en términos reales.
La tendencia refleja un cambio sostenido en los hábitos de consumo y administración del dinero. En 2023, cada adulto efectuaba 2,9 extracciones por mes; en 2024 el promedio bajó a 2,7 y durante 2025 descendió a 1,7, hasta llegar al mínimo registrado en los primeros seis meses de este año.
Sin embargo, el menor uso de los cajeros no significa necesariamente que las personas necesiten menos dinero en efectivo. De hecho, el importe promedio de cada extracción aumentó cerca de un 29%, lo que indica que los usuarios concurren con menor frecuencia, pero retiran cantidades más elevadas.
Menos retiros y una caída en la cantidad de cajeros
Los datos también muestran cambios en el funcionamiento de la red de cajeros automáticos.
Durante agosto se contabilizaron 37,3 millones de extracciones por un total de $4,5 billones, con un promedio de $119.400 por operación. En comparación con el mismo período del año anterior, la cantidad de retiros cayó un 29%, mientras que el monto extraído registró una disminución real del 17%.
A este escenario se suma una reducción del 3,1% en la cantidad de cajeros automáticos durante el primer semestre de 2026.
Desde el Banco Central relacionaron esta evolución con la menor demanda de efectivo y la expansión de otras alternativas, como la posibilidad de retirar dinero directamente en comercios.
Las transferencias digitales desplazan al efectivo
Mientras disminuyen las extracciones, las operaciones electrónicas mantienen una tendencia de crecimiento.
La cantidad de pagos electrónicos mensuales por adulto pasó de 19,2 en 2023 a 32,8 durante el primer semestre de 2026. El avance estuvo impulsado principalmente por las transferencias inmediatas y los pagos mediante códigos QR.
En particular, las transferencias mensuales por adulto aumentaron de 7,7 en 2023 a 19,2 en los primeros seis meses de este año.
Durante ese período, estas operaciones crecieron un 24,6% interanual en cantidad y un 7,2% en monto.
El BCRA atribuyó su expansión a la acreditación inmediata, la ausencia de costos para los usuarios y las mejoras en la experiencia de utilización. Estas características favorecieron su incorporación en compras cotidianas, como alimentos y otros productos de consumo.
En ese sentido, el organismo destacó que las transferencias están desplazando progresivamente a las tarjetas de débito y al efectivo en las transacciones habituales.
Los pagos inmediatos, que incluyen transferencias y pagos con transferencia, concentraron el 77% del dinero movilizado a través de medios electrónicos, con un crecimiento de 3,5 puntos porcentuales respecto del año anterior.
Los pagos con QR fueron los que más crecieron
Entre las distintas alternativas digitales, los pagos mediante códigos QR registraron el mayor incremento durante el primer semestre.
Según el informe, las operaciones con transferencia a través de este sistema aumentaron un 57,2% interanual en cantidad y un 58,3% en monto.
El promedio mensual por adulto pasó de 0,9 pagos en 2023 a 2,7 durante los primeros seis meses de 2026.
La expansión continuó en septiembre: se registraron 123,9 millones de pagos con transferencia interoperables, un 70% más que en el mismo mes de 2025. El monto total alcanzó los $3,1 billones, con un incremento real del 64,5%.
Del total de operaciones, el 99,1% se inició mediante códigos QR, lo que representó 122,8 millones de pagos.
Por otra parte, las transferencias inmediatas en pesos alcanzaron en septiembre los 791,6 millones de operaciones, por un total de $99,7 billones. La cantidad creció un 21,9% interanual y el monto aumentó un 6,6% en términos reales.
Otro dato relevante es que el 75% de esas transferencias tuvo como origen o destino una Clave Virtual Uniforme (CVU), utilizada habitualmente por las billeteras digitales.
Qué pasó con las tarjetas y dónde sigue predominando el efectivo
No todos los medios electrónicos tuvieron el mismo comportamiento. Mientras las transferencias y los pagos QR avanzaron, las tarjetas de crédito registraron una caída en su utilización.
Durante el primer semestre de 2026, los pagos con tarjeta de crédito disminuyeron un 3,5% interanual en cantidad de operaciones y un 12,1% en monto.
En agosto, el informe de pagos minoristas del Banco Central también registró retrocesos del 18,1% en la cantidad de operaciones y del 20% en los montos.
Las tarjetas de débito, en cambio, mostraron un crecimiento del 7,1% en cantidad de operaciones durante agosto, aunque el organismo aclaró que desde diciembre de 2025 se modificó la metodología de recopilación de datos.
Pese al avance de las billeteras virtuales y los pagos electrónicos, el efectivo todavía conserva una participación importante en determinados rubros comerciales.
De acuerdo con el relevamiento oficial, los pagos en efectivo crecieron un 3,2% en supermercados y un 10,4% en autoservicios mayoristas en la comparación interanual.
De esta manera, los billetes representaron el 16,9% de las ventas de los supermercados y el 25,4% de las operaciones de los autoservicios mayoristas.
Los números del Banco Central muestran así una transformación en la forma de manejar el dinero en Argentina: cada vez menos personas necesitan acudir a un cajero automático, mientras las transferencias y los pagos con QR se consolidan como herramientas habituales para las compras y los gastos diarios.


