
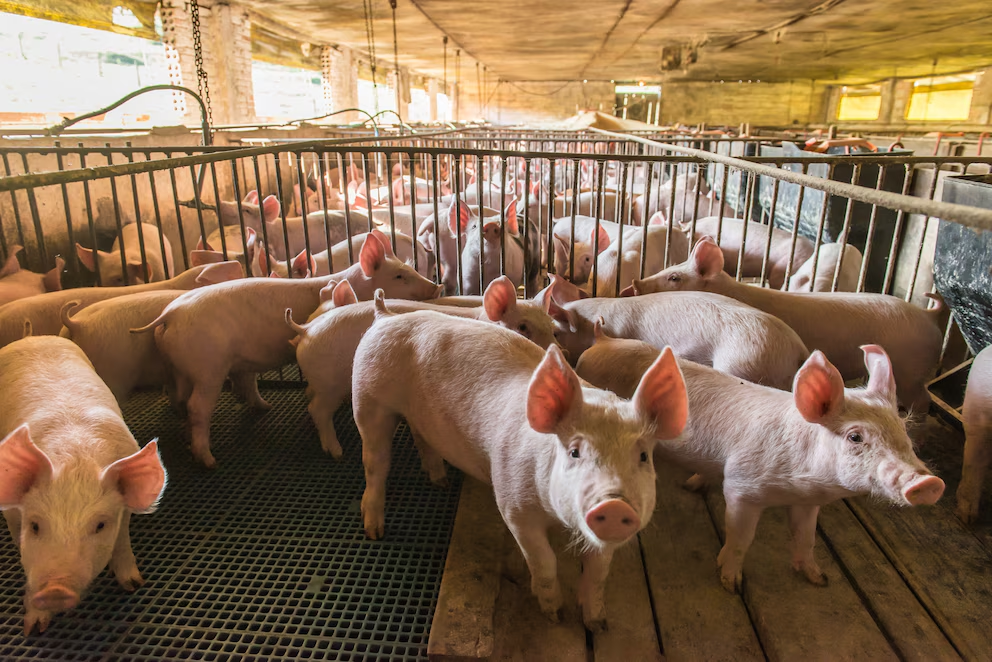
Un informe del IERAL de la Fundación Mediterránea advierte sobre el contraste que atraviesa el sector: mientras la producción y el consumo de carne de cerdo siguen creciendo, los márgenes económicos de los establecimientos se reducen. La eficiencia productiva y la ubicación geográfica aparecen como factores determinantes para sostener la actividad.
La producción porcina argentina atraviesa un escenario de contrastes. Durante los primeros nueve meses de 2026, la actividad alcanzó niveles récord de producción y consumo, aunque ese crecimiento no se tradujo en una mejora de la rentabilidad de los establecimientos, que enfrentan una nueva caída de sus márgenes económicos.
Así lo señala un informe del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), perteneciente a la Fundación Mediterránea, elaborado por Juan Manuel Garzón y Franco Artusso.
De acuerdo con el relevamiento, entre enero y septiembre se produjeron 670.200 toneladas equivalentes res, un 12% más que en el mismo período de 2025 y un 31% por encima del promedio histórico para esos meses.
La faena también acompañó la tendencia expansiva: se procesaron 6,94 millones de cabezas, lo que representa un incremento interanual del 11%.
El consumo interno mostró un crecimiento significativo y llegó a los 21 kilos por habitante al año, frente a los 18,7 kilos registrados durante el mismo período de 2025 y los 15,7 kilos del promedio histórico.
Sin embargo, el aumento de la demanda no fue suficiente para absorber toda la oferta disponible y evitar una mayor presión sobre los precios que reciben los productores.
Más importaciones y precios que pierden terreno
Uno de los factores que explica el escenario de menor rentabilidad es el crecimiento de las importaciones de carne porcina.
Durante los primeros nueve meses del año ingresaron al país 66.600 toneladas equivalentes res, un 24% más que en igual período de 2025.
Las exportaciones también mostraron una recuperación, con 7.100 toneladas enviadas al exterior, cinco veces más que el volumen registrado un año atrás. No obstante, los envíos todavía representan una proporción reducida frente al nivel de producción nacional.
En este contexto, el incremento de las importaciones superó ampliamente la recuperación de las exportaciones y contribuyó a ampliar la disponibilidad de carne en el mercado interno.
El efecto se reflejó en el precio del capón. Durante el tercer trimestre de 2026, el valor promedio fue de $2.386 por kilo en términos constantes, un 7,1% menos que en el mismo período del año anterior y un 19,3% por debajo del promedio de los terceros trimestres de la última década.
La situación se profundizó durante agosto y septiembre, cuando los valores volvieron a ubicarse por debajo de los mínimos históricos registrados para esos meses.
Los costos y la rentabilidad de los establecimientos
Por el lado de los costos, el panorama mostró una evolución algo más favorable. Una granja de eficiencia media registró un costo promedio de $2.327 por kilo producido, un 3% menos que un año atrás.
Sin embargo, durante el tercer trimestre los costos aumentaron un 3% respecto del período anterior, interrumpiendo dos trimestres consecutivos de reducción.
La combinación de menores ingresos y el freno en la baja de los costos impactó directamente sobre los resultados económicos de los establecimientos.
Según el IERAL, una granja de eficiencia media obtuvo durante el tercer trimestre un margen neto promedio de apenas $107 por kilo vendido. La cifra representa menos de la mitad de los $226 registrados en el mismo período de 2025 y se ubica muy por debajo del promedio histórico de $391.
El dato más preocupante apareció en septiembre, cuando el margen descendió a $48 por kilo, equivalente a apenas el 2% de los costos totales.
La eficiencia productiva marca la diferencia
El informe también destaca que no todas las granjas atraviesan la misma situación. La eficiencia productiva tiene una incidencia directa sobre los resultados económicos y puede determinar si un establecimiento logra mantener márgenes positivos o comienza a registrar pérdidas.
En el tercer trimestre, las granjas de alta eficiencia alcanzaron un margen de $348 por kilo, mientras que aquellas de baja eficiencia registraron pérdidas de $297 por kilo.
La diferencia evidencia la importancia de mejorar los indicadores productivos, optimizar los recursos y controlar los costos para sostener la competitividad del negocio.
La ubicación geográfica también influye en los resultados
Otro aspecto determinante es la localización de los establecimientos, principalmente por su impacto en el costo de abastecimiento de maíz y soja, dos de los principales componentes de la alimentación porcina.
El estudio comparó los resultados de granjas de eficiencia media ubicadas en distintas localidades y encontró diferencias importantes.
En Malena, al sur de Córdoba y a unos 450 kilómetros de Rosario, el margen promedio fue de $107 por kilo durante el tercer trimestre. En Marcos Juárez descendió a $53, mientras que en Rosario el resultado fue prácticamente nulo.
La explicación está relacionada principalmente con el costo de los fletes y su incidencia en el precio final de las materias primas.
El informe también presentó una simulación para septiembre que muestra hasta qué punto puede cambiar la rentabilidad según el valor al que los establecimientos compran los granos.
Si una granja pagara el maíz y la soja un 10% por encima de la paridad Rosario, el margen podría convertirse en una pérdida de $157 por kilo. En cambio, si consiguiera adquirir esos insumos un 10% por debajo de ese valor, alcanzaría un resultado positivo de $44 por kilo.
Un sector en crecimiento con desafíos económicos
Los números del informe del IERAL reflejan una realidad con dos tendencias contrapuestas: por un lado, una actividad que continúa expandiéndose, con mayores niveles de producción, faena y consumo; por otro, establecimientos que enfrentan dificultades para transformar ese crecimiento en mejores resultados económicos.
En ese escenario, la eficiencia productiva, el acceso competitivo a las materias primas y la ubicación de las granjas aparecen como variables centrales para determinar la rentabilidad.
El desafío para el sector porcino argentino será sostener el crecimiento de la actividad sin que el deterioro de los márgenes económicos comprometa la continuidad y la capacidad de inversión de los establecimientos.
Fuente: Infobae


